5 octobre 2026
Comment les applications fintech génèrent-elles des revenus ?
3 stratégies alternatives de monétisation dans le secteur de la fintech
Les avantages des récompenses financées par les partenaires pour la monétisation des fintechs
LoyaltyPlay: votre prochaine stratégie de monétisation dans le secteur de la fintech
Recevez chaque mois une boîte à idées directement dans votre boîte aux lettres électronique !
S'abonner
éditeurs d'applications
Au cours de la dernière décennie, le secteur de la fintech a connu une croissance rapide. SelonMcKinsey¹, en 2025, ce secteur a généré environ 650 milliards de dollars de chiffre d'affaires, soit une hausse de 21 % par rapport à l'année précédente, et il devrait atteindre 2 000 milliards de dollars d'ici 2030.
Cependant, derrière ces chiffres se cache un défi concret : de nombreux modèles économiques des fintechs reposent sur un petit nombre de leviers, et toute nouvelle stratégie de monétisation doit préserver la confiance des utilisateurs et expliquer clairement comment leur argent et leurs données sont gérés.
Dans cet article, nous allons examiner comment les applications fintech génèrent des revenus, puis passer en revue trois stratégies alternatives de monétisation qui permettent d'augmenter les revenus sans nuire à l'expérience utilisateur : les abonnements, la monétisation des API et les récompenses financées par des partenaires.
👀 Saviez-vous que la gamification peut constituer la première étape vers un meilleur engagement des utilisateurs de votre application ? Pour en savoir plus, cliquez ici : Comment la gamification peut transformer votre application fintech en une application utilisée au quotidien
Même si cela peut varier d'un produit à l'autre, la plupart des applications fintech tirent leurs revenus de trois sources principales : les commissions d'interchange, les intérêts et les frais de transaction.
Les commissions d'interchange constituent la principale source de revenus pour les applications émettrices de cartes. Chaque fois qu'un utilisateur paie par carte, le commerçant s'acquitte d'une commission qui est répartie entre le réseau de cartes, la banque émettrice et la fintech. Les utilisateurs n'en ont jamais connaissance, ce qui explique en grande partie pourquoi de nombreuses fintechs peuvent proposer des comptes avec peu ou pas de frais. Chime en est un exemple. La société a indiqué que les commissions d'interchange et les frais de paiement représentaient environ les deux tiers de sonchiffre d'affaires au troisième trimestre 2025².
Les revenus d'intérêts proviennent des prêts, des services « achetez maintenant, payez plus tard » et des soldes détenus pour le compte des utilisateurs. À grande échelle, cette activité peut s'avérer très lucrative.
Des frais de transaction sont facturés pour les opérations financières, telles que le traitement des paiements, les virements et les opérations de change. Ces frais augmentent en fonction du volume, ce qui signifie également qu’ils subissent une pression sur les prix à mesure que se généralisent les options de paiement moins coûteuses.
Comme leurs principaux leviers de croissance dépendent des conditions du marché, de nombreuses entreprises de la fintech développent parallèlement de nouvelles sources de revenus.
Par rapport à d'autres catégories d'applications, les applications fintech offrent des possibilités de monétisation limitées, et ce pour deux raisons principales :
Il est donc important de trouver un équilibre qui soit rentable pour votre entreprise, tout en respectant le souci de confidentialité et de transparence de vos utilisateurs. C'est là qu'interviennent les trois stratégies présentées ci-dessous.
De plus en plus d'entreprises de fintech proposent désormais plusieurs niveaux de services, avec à la fois une formule gratuite et une formule premium. Pour les équipes qui envisagent d'opter pour une formule payante, voici quelques éléments à prendre en compte :
Dans le cadre d'une stratégie de monétisation des API, votre produit devient une source de revenus. En d'autres termes, votre entreprise peut permettre à d'autres organisations d'accéder à ses fonctionnalités financières via des API et leur facturer l'utilisation de ces services.
PayPal Checkout est un exemple célèbre de monétisation d'API : les vendeurs intègrent les fonctionnalités de paiement de PayPal dans leurs boutiques en ligne, et PayPal prélève des frais pour le traitement des transactions effectuées via sa plateforme.
La monétisation des API peut se faire de différentes manières, mais les méthodes les plus courantes sont les suivantes :
Comme beaucoup d'autres applications, les applications fintech disposent souvent de leur propre programme de fidélité. Elles récompensent par exemple les utilisateurs qui parrainent un ami ou qui atteignent un certain seuil de dépenses. Cependant, ces programmes de fidélité sont généralement financés par l'entreprise elle-même, qui utilise son budget pour récompenser les utilisateurs.
Les récompenses financées par des partenaires modifient la répartition des coûts. Dans ce cas, un tiers prend en charge la récompense parce qu’il souhaite obtenir quelque chose en échange – par exemple, un nouveau client ou une installation – et l’utilisateur bénéficie de cet avantage sans que l’application ne perde de marge. Deux modèles fonctionnent particulièrement bien dans ce domaine au sein de la fintech.
Une offre liée à une carte est un coupon numérique qui s'applique automatiquement lorsqu'un utilisateur paie avec une carte enregistrée : les clients associent leur carte à un programme, les commerçants financent les avantages, et ceux-ci sont ensuite appliqués automatiquement la prochaine fois que les clients utilisent cette carte chez un commerçant participant.
Les offres liées à une carte constituent une source de monétisation pour les applications fintech, car celles-ci jouent le rôle d'éditeurs : elles se chargent de proposer ces offres à leurs utilisateurs et perçoivent une part des revenus en contrepartie de l'hébergement de ces offres.
👀 Pour en savoir plus sur les offres liées à une carte, cliquez ici : Pourquoi les offres liées à une carte (CLO) fonctionnent et comment vous pouvez les utiliser pour monétiser votre application
Une offre liée aux jeux permet aux utilisateurs de gagner des récompenses en installant et en jouant à des jeux mobiles. L'application fintech reste l'éditeur et intègre une fonctionnalité de jeux dans son interface afin de mettre en avant des titres de jeux mobiles. Les utilisateurs téléchargent le jeu et sont récompensés pour le temps passé à y jouer, tandis que les applications fintech perçoivent une part des revenus pour chaque nouvelle installation.
Contrairement aux offres liées à la carte bancaire, les offres liées au jeu ne dépendent pas des dépenses ; elles permettent donc de monétiser les utilisateurs qui effectuent rarement des transactions. Ainsi, ces deux modèles se complètent : les offres liées à la carte bancaire monétisent les achats des utilisateurs, tandis que les offres liées au jeu monétisent leur engagement entre deux transactions.
Si votre application fintech intègre déjà un système de récompenses, les offres financées par des partenaires constituent une excellente opportunité de monétisation, car elles vous permettent de combler les lacunes grâce à d’autres sources de revenus.
Tout d'abord, ils tirent profit des utilisateurs qui ne sont pas abonnés à votre formule premium ou qui effectuent peu de transactions, et ils y parviennent en leur offrant un avantage concret, comme une réduction sur un achat ou une récompense pour leur engagement.
Deuxièmement – et cela vaut tout particulièrement pour les récompenses liées à des jeux – elles peuvent améliorer le taux d’engagement de votre application car votre application devient un lieu de découverte. Au lieu de parcourir les boutiques d'applications à la recherche de nouveaux jeux, vos utilisateurs se tourneront vers vous, car ils savent qu'ils seront récompensés pour cela.
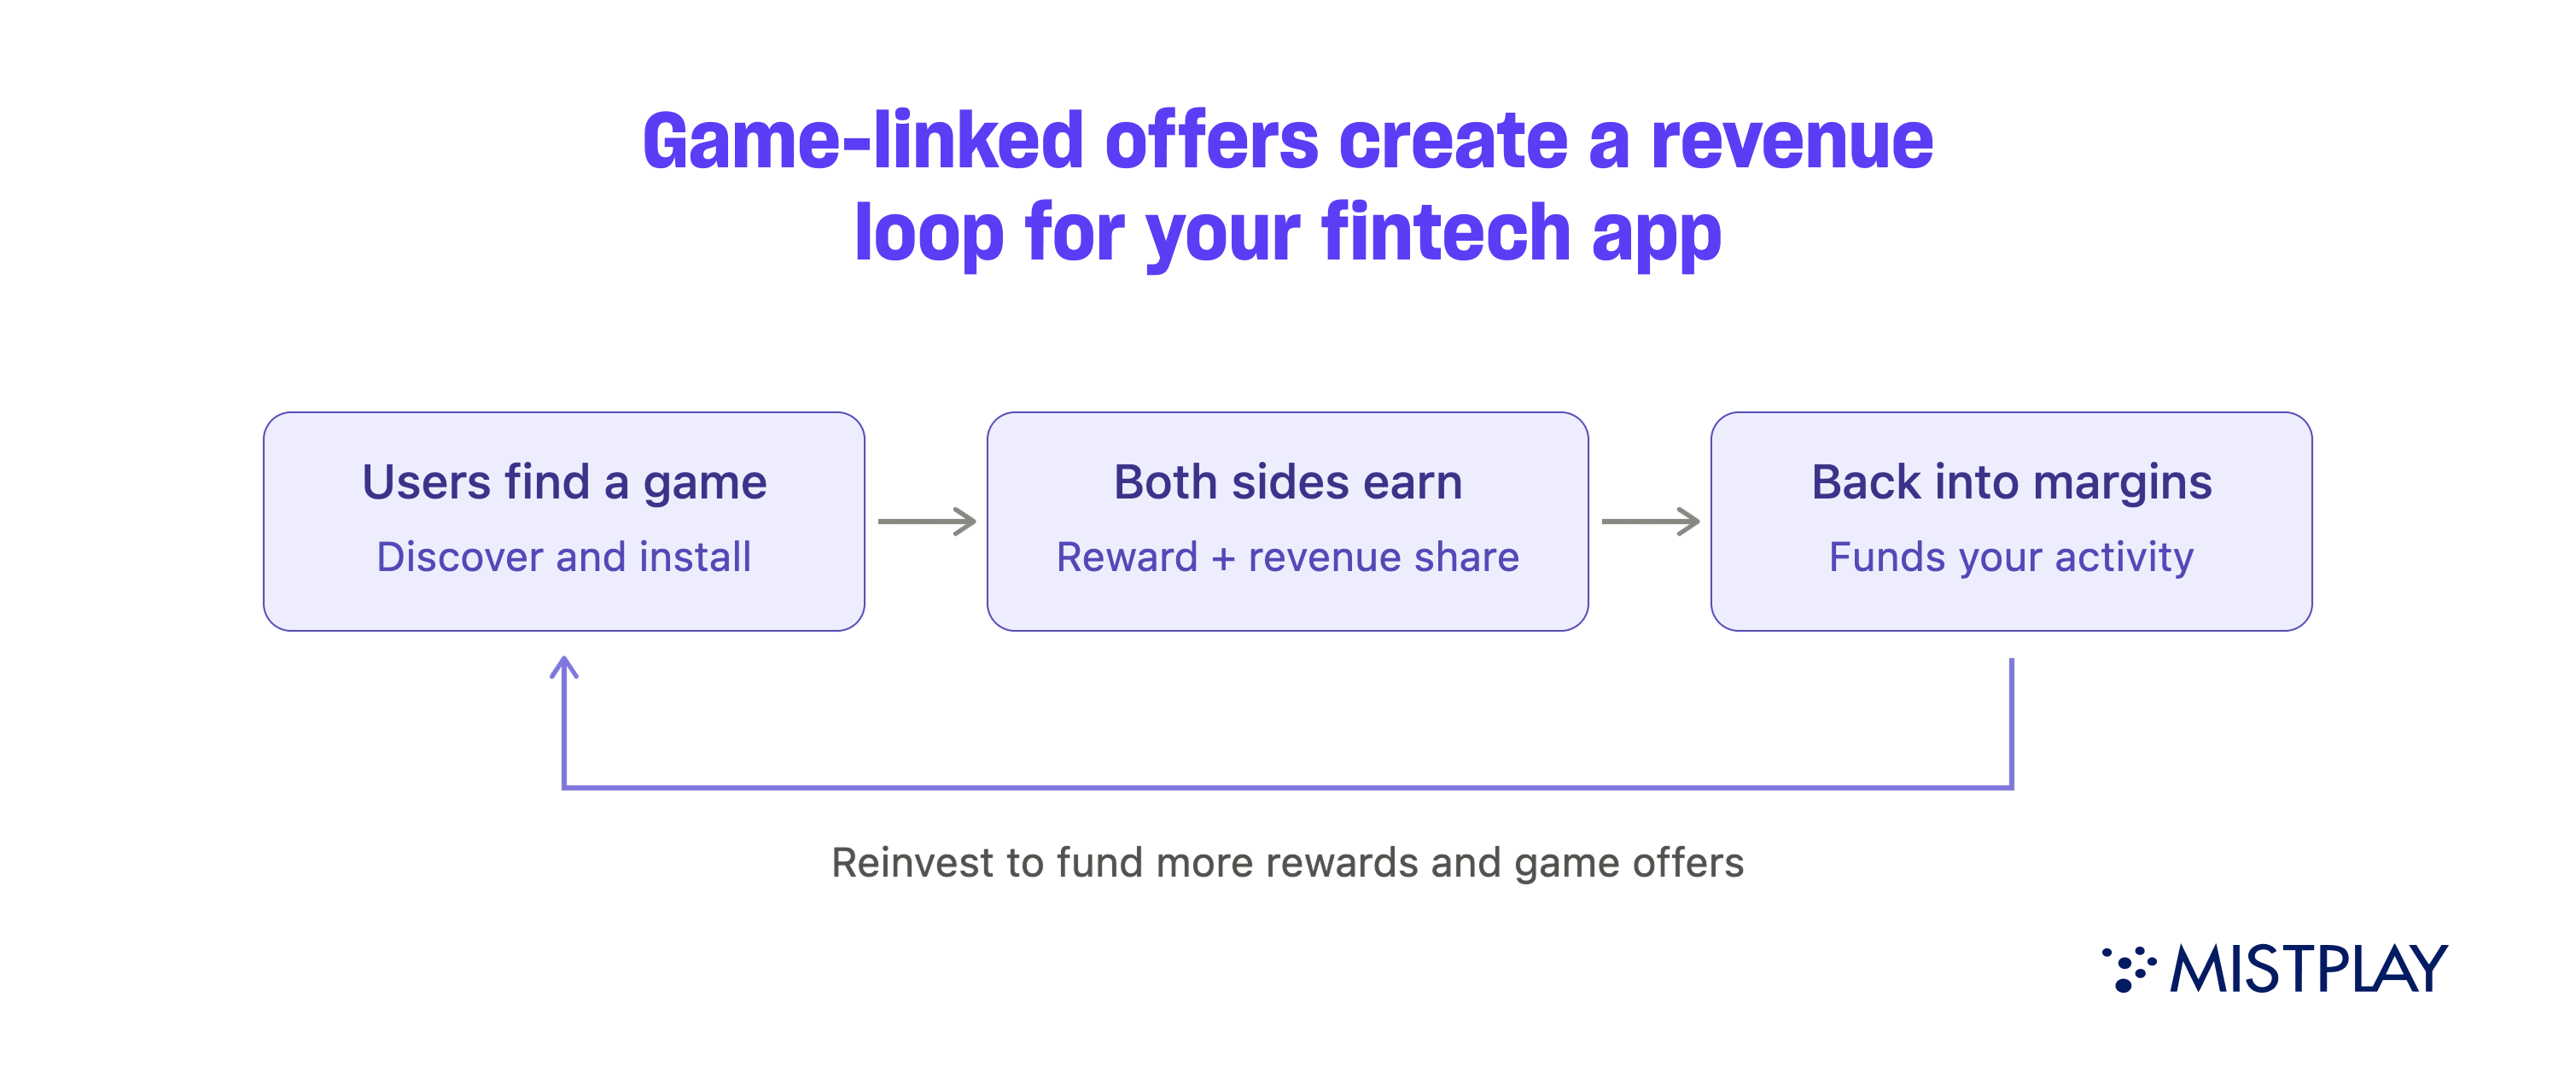
Cela crée un cercle vertueux d'autofinancement :
Même si la fintech et les jeux mobiles peuvent sembler appartenir à deux mondes différents, sachez que 67 % des adultes américains jouent à des jeux mobileschaque semaine³. Cela signifie donc que vos utilisateurs jouent probablement déjà à des jeux mobiles sans être récompensés pour cela.
LoyaltyPlay, la plateforme de jeux avec récompenses d’ Mistplay, a été conçue pour aider les entreprises de tous les secteurs à tirer pleinement parti de cette opportunité de monétisation. Elle s’intègre à votre écosystème existant et permet à vos utilisateurs de gagner des récompenses en jouant à une sélection de jeux mobiles soigneusement choisie.
Chaque fois qu'un utilisateur installe un jeu via votre application, cette action vous rapporte des revenus basés sur le CPI. Cela crée un cercle vertueux : plus les utilisateurs jouent, plus vous gagnez d'argent et plus vous pouvez réinvestir directement dans votre entreprise.
Si vous souhaitez savoir comment LoyaltyPlay peut s'intégrer à votre stratégie actuelle de monétisation, n'hésitez pas à nous contacter. Ensemble, nous trouverons la solution la mieux adaptée à votre entreprise.
Sources d'information

