28 septembre 2026
Qu'est-ce que la fidélisation dans le secteur de la fintech ?
5 exemples de stratégies d'engagement client dans le secteur de la fintech
Comment améliorer le taux d'engagement dans les applications fintech
Renforcez votre engagement dans le secteur de la fintech grâce à LoyaltyPlay
Recevez chaque mois une boîte à idées directement dans votre boîte aux lettres électronique !
S'abonner
éditeurs d'applications
En 2003, Bain & Company a analysé la situation des banques et a constaté qu'une augmentation de 5 % de la fidélisation de la clientèle pouvait se traduire par une hausse de 25 % desbénéfices¹. Selon eux, les relations de fidélité constituent le premier moteur de la rentabilité dans le secteur financier.
Aujourd'hui, plus de 20 ans plus tard, cette étude est toujours citée dans divers secteurs d'activité et reste d'une grande actualité. Selon First PageSage2, les entreprises de la fintech affichent parmi les coûts d'acquisition de clients les plus élevés de tous les secteurs: de 202 dollars en moyenne pour les entreprises tournées vers les particuliers à 14 772 dollars en moyenne pour les solutions destinées aux entreprises.
Dans cet article, nous nous intéressons aux entreprises de la fintech qui ont osé sortir des sentiers battus et mis au point des stratégies d’ t de fidélisation de la clientèle qui ont porté leurs fruits. Qu’il s’agisse d’applications qui vous taquinent sur votre façon de gérer votre budget ou d’autres qui ont intégré des jeux mobiles à leur interface, ces entreprises ont fait de l’ t de la fidélisation de la clientèle leur priorité.
👀 La gamification peut constituer la première étape vers l'engagement dans le domaine de la fintech. Pour en savoir plus, cliquez ici : Comment la gamification peut transformer votre application fintech en une application du quotidien
La fidélisation dans le secteur de la fintech désigne la capacité d'une application fintech à maintenir l'engagement de ses utilisateurs et à les inciter à effectuer des transactions au fil du temps. Ce terme recouvre plusieurs aspects distincts, mais liés entre eux :
De nos jours, posséder plusieurs comptes bancaires est la norme : Simon-Kucher a constaté qu'environ 72 % des consommateurs possèdent au moins deux comptes auprès de différentsprestataires³. Dans ce contexte, les entreprises de la fintech sont confrontées à une concurrence venant de deux côtés :
C'est là qu'interviennent la fidélisation et l'engagement dans le secteur de la fintech : plus un utilisateur reste longtemps client d'une entreprise de fintech, plus celle-ci génère de revenus grâce aux transactions, aux abonnements ou aux intérêts.
Comme les entreprises de fintech ne peuvent pas s'imposer uniquement grâce à la confiance ou à la nouveauté, elles doivent s'attacher à tisser des liens avec leurs clients afin de devenir leur premier choix.
Face à un marché aussi saturé, les entreprises doivent faire preuve de créativité pour se démarquer. Certaines d'entre elles ont vraiment mis les bouchées doubles pour s'assurer que l'expérience offerte par leur application soit captivante pour leurs clients.
Dans cette section, vous découvrirez cinq stratégies de fidélisation de la clientèle dans le domaine de la fintech qui se distinguent par leur créativité et leurs résultats. Ces stratégies s'appuient toutes sur des comportements humains réels et sur les réactions à certains déclencheurs, et elles se résument à quelques concepts simples :
Examinons cela de plus près.
Quand on pense à l'argent, on a tendance à l'associer à l'efficacité et au côté pratique. Cependant, l'argent est aussi un sujet profondément émotionnel, intimement lié au stress, à la honte, à l'ambition et à l'identité, d'une manière que la plupart des autres catégories d'utilité ne le sont pas.
Comme la plupart des applications fintech proposent les mêmes outils, donner une personnalité à votre application peut constituer un formidable facteur de différenciation. Ainsi, vos clients ne choisissent pas votre application pour ce qu’elle peut faire, mais pour ce qu’ils ressentent lorsqu’ils l’utilisent.
Cleo AI est une application de gestion budgétaire qui se distingue avant tout par sa personnalité.
Au lieu de vous présenter des graphiques et des statistiques sur vos dépenses, Cleo AI utilise un chatbot qui vous parle comme un ami. Par exemple, le mode « Hype Me » est conçu pour vous motiver et vous encourager à économiser, tandis que le mode « Roast » adopte un ton sarcastique, voire parfois brutal, en se moquant de vos dépenses excessives.
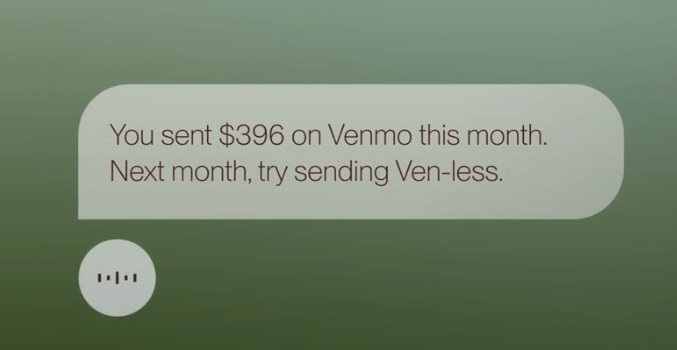
Comme l'explique Katie Locke, responsable de la recherche utilisateur chez Cleo AI⁴, beaucoup de gens dépensent de l'argent sous l'impulsion d'une émotion. Ainsi, en donnant à la gestion budgétaire une voix et une personnalité humaines, on leur permet de rire d'une erreur plutôt que d'éprouver de la honte à ne pas avoir respecté leur budget.
Cette approche porte ses fruits, puisque Cleo AI a constaté que les utilisateurs interagissent 20 fois plus avec l'application qu'avec les applications financières classiques.
Avez-vous déjà entendu parler de l’« effet IKEA»⁵? Il s’agit d’un biais cognitif qui pousse les gens à accorder beaucoup plus de valeur aux produits qu’ils ont eux-mêmes créés.
Ce même principe s'applique au développement piloté par la communauté : les développeurs demandent à leur communauté ce dont l'application a besoin, puis la conçoivent en fonction de leurs retours. Cela a un effet positif sur la fidélisation, car les utilisateurs restent parce qu'ils ont contribué à sa création.
Monzo est une banque numérique britannique qui a, dès ses débuts, fait du développement axé sur la communauté son principe fondateur. Elle a ouvert un forum communautaire alors qu'elle ne comptait que quelques centaines de clients, et aujourd'hui, ce forum a évolué au rythme de son produit et de la croissance de sa base d'utilisateurs.
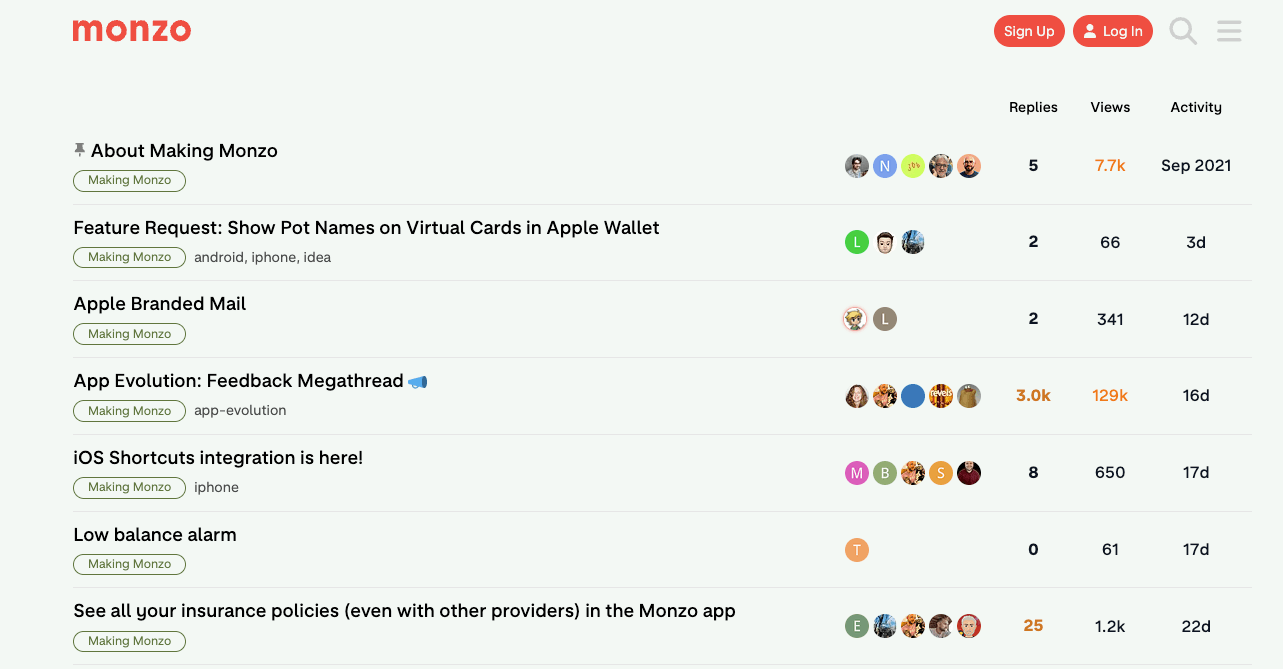
Cette approche fonctionne de deux façons :
Selon Monzo, environ 45 % de ses utilisateurs ont déjà participé à sonforum⁶ à un moment ou à un autre, et ce forum est devenu un véritable moteur de fidélisation et d'engagement sur l'application.
Comme mentionné plus haut, l'argent est chargé d'émotions – il peut être source de honte ou de regrets – et c'est aussi pour cette raison que beaucoup de gens ont du mal à s'en tenir à un plan financier. Un bon moyen de rendre votre application fintech plus attrayante (et moins stressante) consiste à offrir une expérience utilisateur fluide.
Prenons à nouveau l'exemple de l'épargne. Si vos clients doivent transférer manuellement leur argent vers un compte d'épargne, cela finira par entraîner une perte de clientèle, car même une action mineure peut être perçue comme fastidieuse lorsqu'elle doit être répétée fréquemment.
Certaines entreprises adoptent une approche différente. Au lieu de demander aux gens de se forger une nouvelle habitude à partir de zéro, elles associent le comportement d'épargne à une activité que les clients pratiquent déjà.
Qapital illustre parfaitement cette approche. Cette application de gestion des finances personnelles s'intègre aux règles « If This, Then That », qui permettent aux utilisateurs de Qapital de lier leur épargne à un déclencheur personnel insolite. Par exemple, les utilisateurs peuvent transférer 2 $ sur leur compte d'épargne chaque fois qu'ils achètent un café ou lorsqu'ils ajoutent un titre sur Spotify.
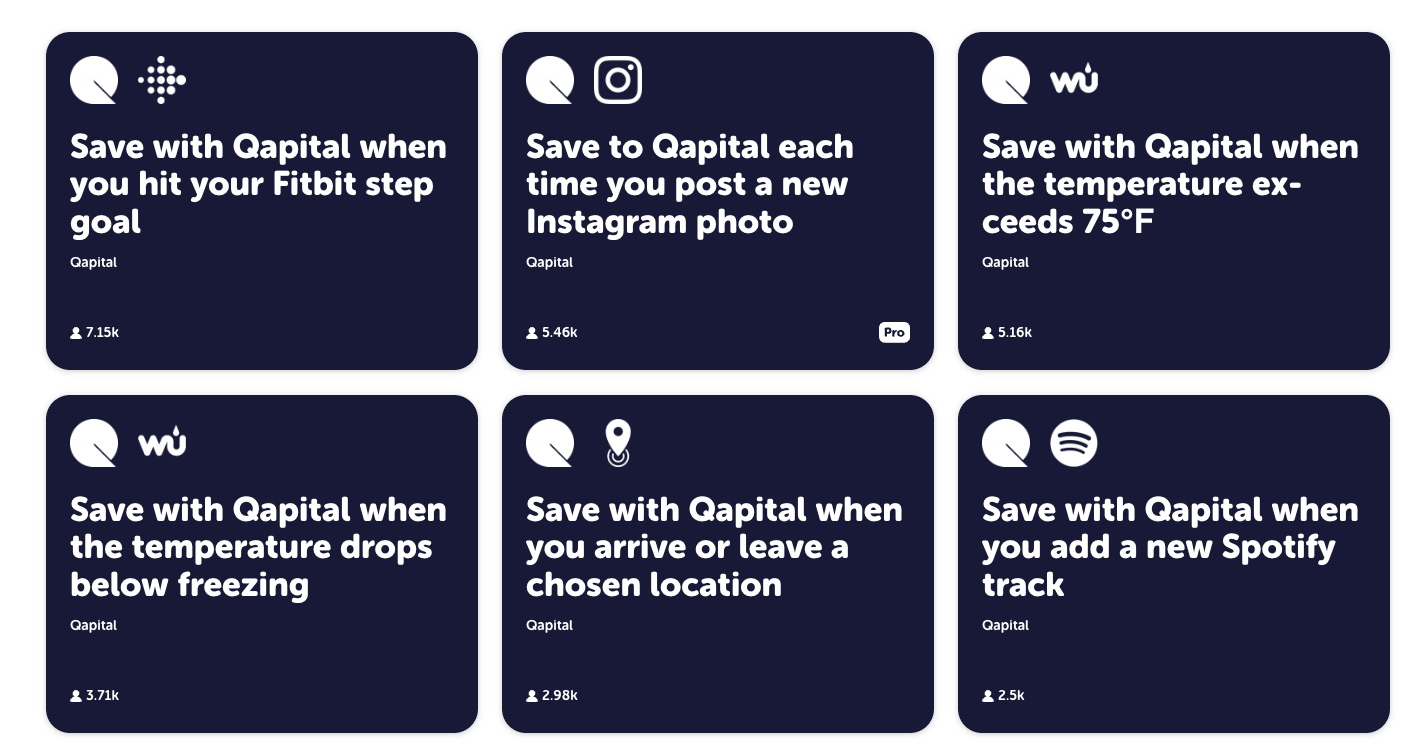
Si cela fonctionne, c'est parce que cela élimine complètement le moment de la décision. On ne demande pas aux utilisateurs de choisir d'épargner chaque semaine ; l'épargne se fait simplement en conséquence de leurs habitudes quotidiennes, ce qui correspond exactement au type de conception « sans friction » qui contribue à instaurer un comportement régulier.
Les progrès financiers sont généralement lents et souvent imperceptibles pour la personne qui les réalise, ce qui peut entraîner une perte de motivation à long terme. Se fixer des étapes permet de décomposer ce parcours en petits objectifs intermédiaires et de transformer ce processus en une quête plus accessible.
Les étapes clés fonctionnent très bien, surtout lorsqu'elles s'accompagnent de petites célébrations : cela procure à l'utilisateur un sentiment d'accomplissement plus profond et l'incite à revenir pour débloquer l'étape suivante.
Acorns est une application d'investissement surtout connue pour arrondir le montant des achats quotidiens et investir la petite monnaie ainsi générée. L'application intègre des étapes clés afin d'encourager les utilisateurs à atteindre leurs objectifs d'investissement.
Comme l'a expliqué leur ancien directeur marketing dans une interview, l'approche de l'entreprise consiste à « définir des étapes clés significatives tout au long du parcours client – des étapes qui renforcent les comportements positifs et favorisent l'engagement »7.
Les résultats confirment le bien-fondé de cette approche : en 2021, Acorns a atteint un taux de fidélisation mensuel de près de99 %⁶, ce qui s'explique notamment par la récompense des comportements positifs.
La fidélité est un autre levier important de fidélisation, et les établissements financiers en sont bien conscients. En effet, presque toutes les banques et entreprises de fintech disposent de leur propre programme de fidélité, dans le cadre duquel les utilisateurs sont récompensés lorsqu’ils parrainent un ami, atteignent un objectif financier ou dépensent un certain montant grâce à une offre liée à leur carte.
Cependant, de plus en plus d’applications fintech ont également commencé à récompenser leurs clients simplement pour leur utilisation de l’application et le temps qu’ils y passent. Les récompenses liées aux jeux en sont un exemple. L’application intègre une fonctionnalité de jeux : les utilisateurs découvrent et jouent à de nouveaux jeux directement depuis l’application, puis sont récompensés pour le temps passé à jouer.
Cela augmente naturellement l'engagement sur l'application, car les utilisateurs s'en servent comme moyen de découvrir de nouveaux jeux et y passent plus de temps pour gagner des récompenses.
Klink Finance est une plateforme qui permet aux utilisateurs de gagner des récompenses en accomplissant différentes tâches, et qui compte une solide communauté de passionnés de finance. Afin de renforcer l'engagement des utilisateurs, l'application a décidé d'intégrer des jeux mobiles à son offre de tâches en ajoutant LoyaltyPlayMistplay, sa plateforme de jeux rémunérés.
Cette nouveauté a non seulement renforcé l'engagement des utilisateurs, mais elle a également généré une hausse du chiffre d'affaires : Klink Finance a enregistré une augmentation de 200 % de son ARPDAU et une hausse de 35 % de son chiffre d'affaires supplémentaire.
Les applications financières et de fintech sont, par nature, axées sur les transactions : les utilisateurs ne les ouvrent que lorsqu'ils en ont besoin. Il est donc tout à fait normal que leur taux d'engagement soit inférieur à celui d'autres catégories d'applications.
Cependant, les exemples cités ci-dessus ont un point commun : plutôt que de se faire concurrence sur les tarifs, les frais ou les fonctionnalités de base, ces entreprises ont mis l’accent sur l’expérience globale vécue par leurs clients.
Dans cette optique, voici quelques leviers concrets qu’il serait utile d’examiner dans votre propre application :
Toutes les stratégies présentées dans cet article poursuivent le même objectif : donner aux utilisateurs une raison d'ouvrir votre application qui ne soit pas liée à une transaction qu'ils doivent effectuer. C'est précisément dans le domaine de la fintech que cette lacune est la plus difficile à combler, car la plupart des fonctionnalités pour lesquelles votre produit excelle ne doivent pas nécessairement être utilisées tous les jours.
LoyaltyPlay comble cette lacune. Il s'agit d'une plateforme de jeux avec récompenses, conçue pour réduire le faible niveau d'engagement entre les transactions. Au lieu de demander à votre équipe de concevoir et de développer de nouvelles fonctionnalités ludiques à partir de zéro, LoyaltyPlay intègre une expérience « jouer pour gagner » à votre application existante. Les utilisateurs découvrent de nouveaux jeux mobiles et gagnent des récompenses qu'ils peuvent échanger au sein de votre écosystème, qu'il s'agisse de remises en argent, de points ou de crédits valables sur votre produit phare.
Ce modèle résout deux problèmes à la fois :
Si vous êtes prêt à combler le déficit d'engagement et à améliorer vos taux de fidélisation, les récompenses ludiques constituent l'une des solutions les plus simples pour y parvenir, car elles ne nécessitent pas le développement d'un nouveau produit. Contactez notre équipe pour en savoir plus.
Sources d'information

