21 septembre 2026
Qu'est-ce qu'une offre liée à une carte bancaire ?
Comment fonctionnent les offres liées à une carte bancaire ?
Quelles plateformes prennent en charge les offres liées à une carte bancaire ?
Exemples de récompenses liées à une carte
Recevez chaque mois une boîte à idées directement dans votre boîte aux lettres électronique !
S'abonner
éditeurs d'applications
Les offres liées à une carte, ou CLO, constituent un canal très efficace dans le marketing à la performance. Les commerçants prennent en charge les récompenses, les applications de financement les mettent en avant, et les clients reçoivent ces récompenses directement du commerçant sur leur carte de crédit, sans aucune démarche supplémentaire.
Et les avantages sont doubles : les commerçants bénéficient d'une visibilité auprès de nouveaux clients et de perspectives de chiffre d'affaires accrues, tandis que les applications financières peuvent les utiliser comme un moyen supplémentaire de fidéliser leur clientèle et de générer des revenus. En effet, elles perçoivent une part des recettes en échange de l'hébergement d'offres liées à des cartes bancaires sur leurs plateformes.
Dans cet article, nous allons voir ce que sont les offres liées à une carte bancaire, comment elles fonctionnent, quelles plateformes les proposent et comment elles se comparent à d'autres modèles, tels que les remises en argent liées à une application ou les récompenses liées à un jeu.
👀 Prêt à booster l'engagement sur votre application grâce à la gamification ? Découvrez-le ici : Comment la gamification peut transformer votre application fintech en une application utilisée au quotidien
Les offres liées à une carte (CLO) sont des avantages directement associés à la carte de débit ou de crédit. Les clients associent leur carte à un programme ou à une application bancaire, les commerçants financent les récompenses, et celles-ci sont ensuite appliquées automatiquement lors de leur prochaine utilisation de cette carte chez un commerçant partenaire.
La transaction elle-même servant de mécanisme d'attribution, les CLO permettent aux détaillants de mieux appréhender le retour sur investissement (ROI) de leurs campagnes que la publicité numérique traditionnelle. D'autre part, pour les banques et les fintechs, ils peuvent créer une opportunité supplémentaire d'engagement et de monétisation en intégrant des récompenses financées par des partenaires dans l'expérience client.
En d'autres termes :
Le modèle CLO connaît un certain succès. Selon une enquête menée par la Digital Commerce Alliance, 25 % des entreprises proposant des programmes de liaison de cartes ont enregistré une croissance supérieure à 100 % en l'espace d'une seule année. Du côté des consommateurs, PYMNTS Intelligence a constaté que 74 % des titulaires de cartes haut de gamme ont profité d'au moins une offre liée à leur carte au cours de l'année écoulée.
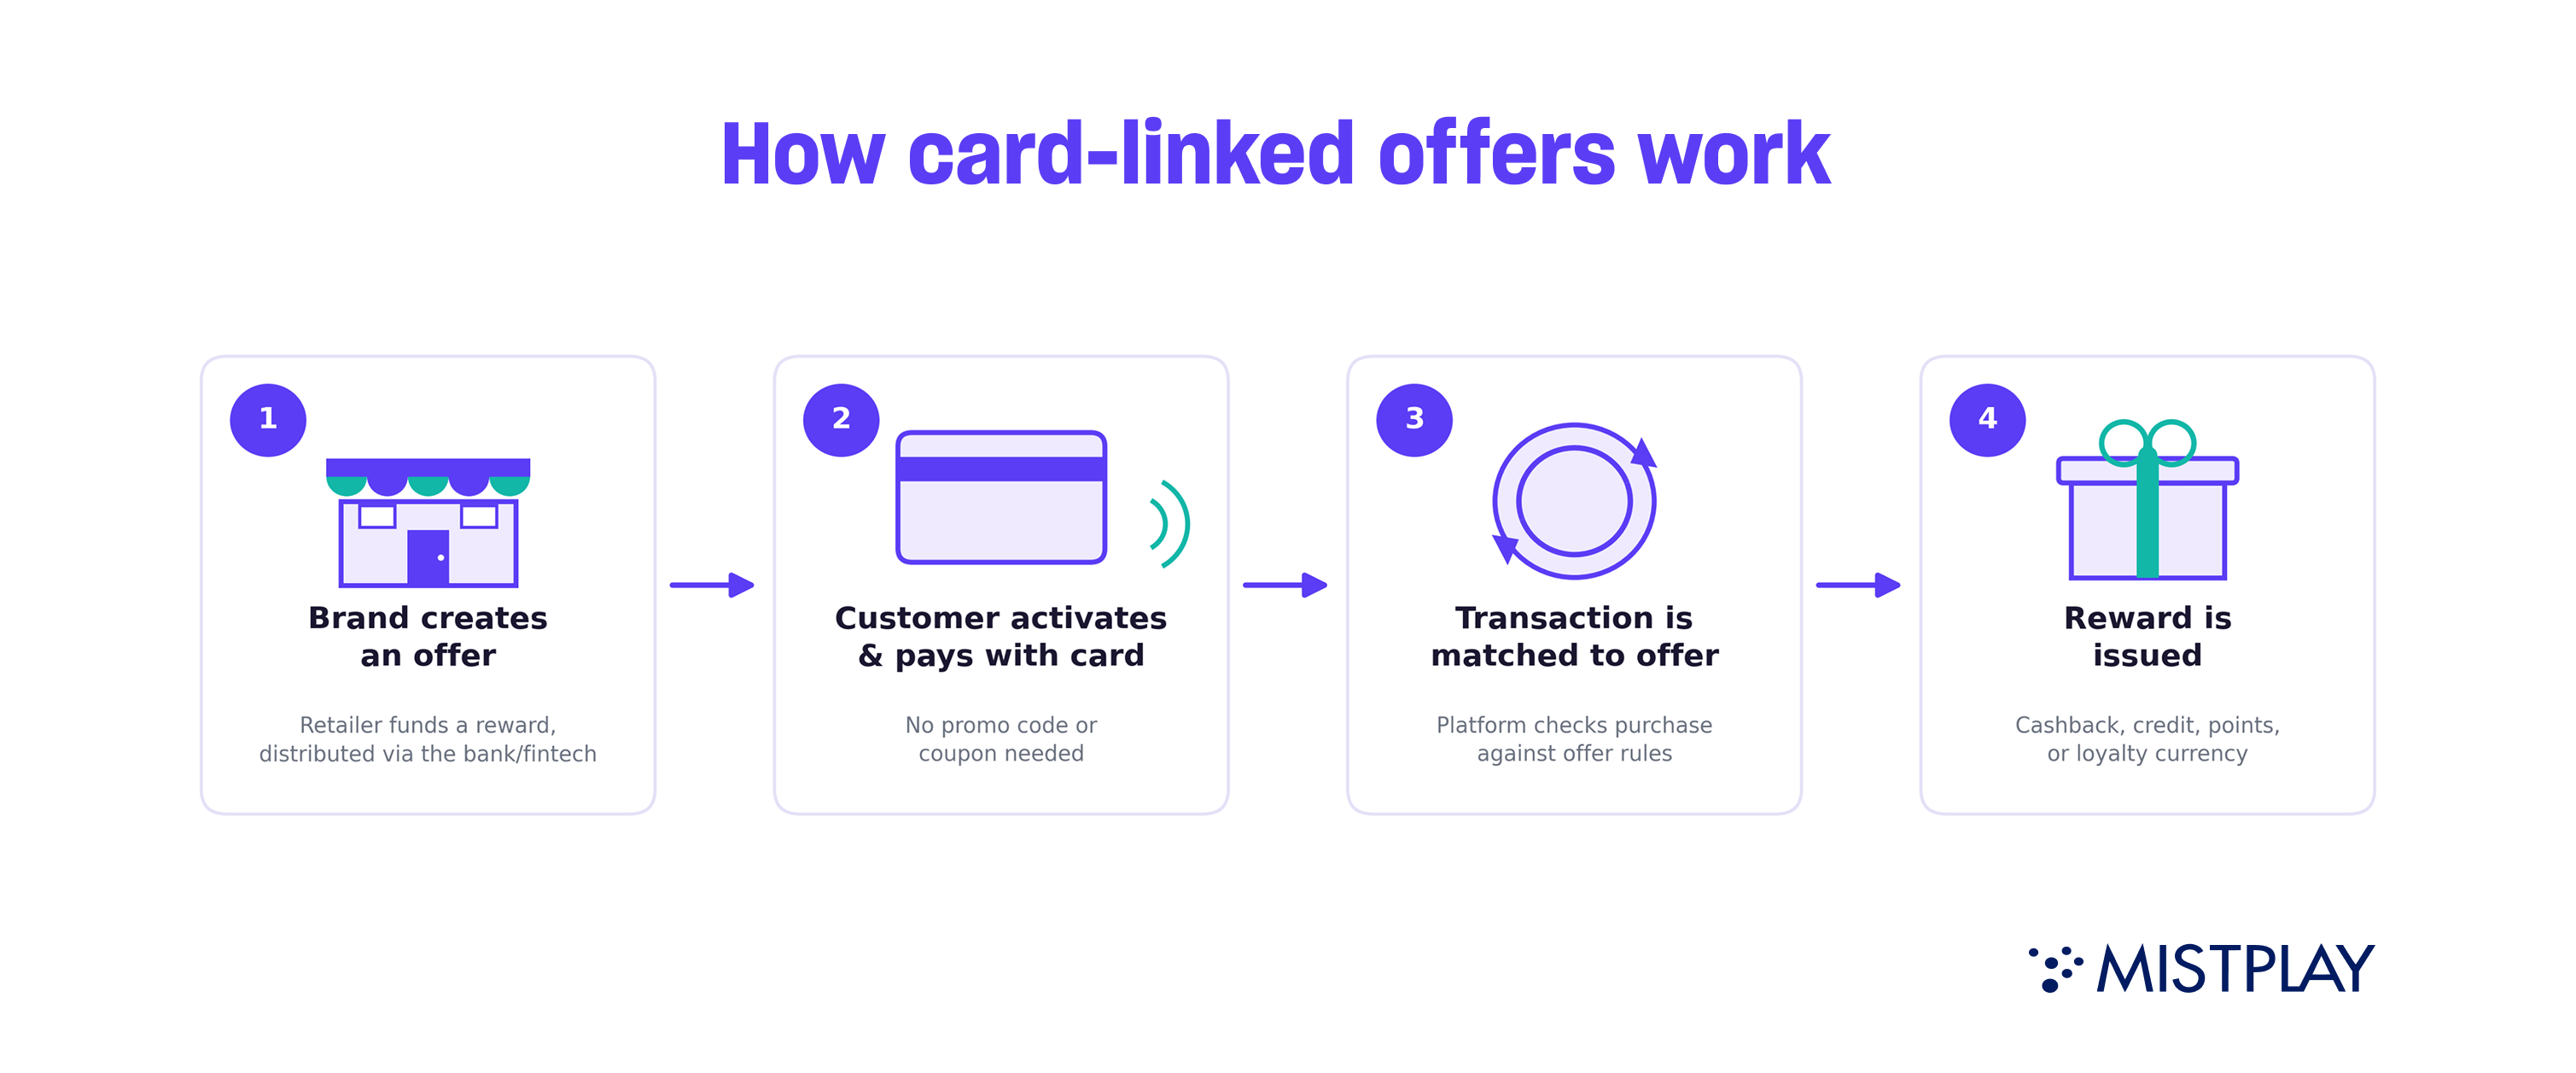
Les offres liées à une carte associent une récompense financée par un partenaire à la carte de paiement d'un client. Bien que le processus soit assez simple, plusieurs étapes sont nécessaires au bon fonctionnement des CLO.
1. Une marque élabore une offre: un détaillant ou une marque élabore une offre et s'associe à une banque ou à un prestataire fintech pour la proposer à ses membres fidèles. La marque est également chargée de financer la récompense. Les clients peuvent se voir proposer des offres en fonction de critères tels que leur comportement d'achat, leur localisation ou leur relation existante avec l'établissement financier.
2. Le client active l'offre et effectue un achat: il existe deux façons d'activer une offre. Dans un modèle « opt-in », le client doit activer manuellement l'offre, mais certains programmes CLO peuvent fonctionner sans étape d'activation explicite. Dans ce cas, il suffit au client d'effectuer un achat chez le commerçant participant en utilisant la carte associée. En général, les clients n'ont pas besoin de saisir un code promotionnel ni de présenter un coupon lors du paiement, ce qui simplifie considérablement l'obtention de la récompense.
3. La transaction est mise en correspondance avec l'offre: une plateforme tierce, qui assure la mise en correspondance des offres avec l'établissement financier, reçoit les données de la transaction et vérifie si l'achat répond aux conditions de l'offre, telles que le commerçant, le montant de l'achat, la date ou la carte éligible.
4. La récompense est attribuée: si la transaction remplit les conditions requises, la remise en argent ou toute autre récompense est versée au client, souvent sous la forme d'un avoir sur le relevé, d'une prime en espèces, de points ou d'un autre avantage de fidélité.
L'univers du CLO est un écosystème à plusieurs niveaux, au sein duquel différentes entreprises collaborent pour proposer aux clients des offres adaptées. D'un côté, on trouve les banques et les émetteurs de cartes de crédit, qui sont proches des clients ; de l'autre, les plateformes tierces, qui mettent en relation les marques et les établissements financiers.
Les banques et les émetteurs de cartes de crédit jouent le rôle d’éditeurs: elles hébergent les offres sur leurs applications, permettant ainsi à leurs clients de parcourir celles-ci et de choisir la récompense de leur choix. Ce sont les opérateurs les plus proches du client final.
Parmi les exemples les plus connus, on peut citer « Chase Offers », « American Express Offers », « BankAmeriDeals » de Bank of America et « Citi Merchant Offers ». Ces établissements financiers exigent que le titulaire de la carte consulte les offres et les active sur une carte spécifique pour que l'achat soit pris en compte.
Les réseaux de cartes de paiement eux-mêmes se sont également lancés dans ce secteur :
👀 À lire également : Des modèles aux indicateurs : guide de la monétisation des jeux mobiles à l'intention des éditeurs
Les plateformes tierces constituent la troisième couche ; ce sont souvent elles qui se chargent, en coulisses, des opérations de mise en correspondance et de règlement pour le compte du programme de la marque d’une banque. Parmi ces plateformes, on peut citer Cardlytics, Kard ou Fidel API. Ces plateformes permettent également aux marques de suivre les performances de leurs campagnes. Bien que chaque plateforme structure son offre de manière légèrement différente, cette couche propose généralement :
En ce qui concerne les avantages concrets offerts par les CLO, on distingue plusieurs types principaux très répandus.
Le cashback est le format le plus courant : les offres du type « Dépensez X et récupérez Y » constituent souvent le choix le plus sûr pour les marques. L’offre est associée à une carte de paiement, et seules les données de transaction déterminent l’éligibilité. Cela en fait une solution particulièrement adaptée aux banques, aux fintechs et aux plateformes de commerce et de médias, car elle prend en compte à la fois les dépenses en ligne et hors ligne. Au-delà du simple cashback, les récompenses peuvent également prendre la forme d’incitations progressives (plus vous dépensez, plus vous recevez en retour), de points, de miles aériens ou d’une monnaie de fidélité. « Amex Offers » en est un exemple bien connu : un titulaire de carte active une offre du type « Dépensez 40 $, recevez 10 $ en retour », et le crédit est automatiquement versé une fois l’achat effectué.
Le cashback lié à une application repose quant à lui sur l'attribution numérique. Le client interagit généralement d'abord avec l'application de cashback – par exemple, en cliquant sur une offre d'un commerçant – et l'achat est ensuite attribué à l'aide de mécanismes tels que le suivi d'affiliation, les cookies ou la vérification du ticket de caisse. Ce modèle est courant parmi les applications autonomes de cashback et de récompenses d'achat.
Rakuten en est un exemple bien connu : un client clique sur un lien Rakuten pour accéder au site d'un commerçant avant de faire ses achats, et Rakuten suit l'achat qui en résulte afin de lui verser une remise en argent ultérieurement.
La différence entre le cashback lié à une carte et celui lié à une application réside donc dans le fait que le premier permet de prendre en compte les achats effectués entièrement en dehors de l'application, y compris en magasin et hors ligne, tandis que le second exige généralement que le parcours d'achat passe d'abord par l'application de fidélité.
Les récompenses liées à la carte sont associées à vos achats : lorsque votre
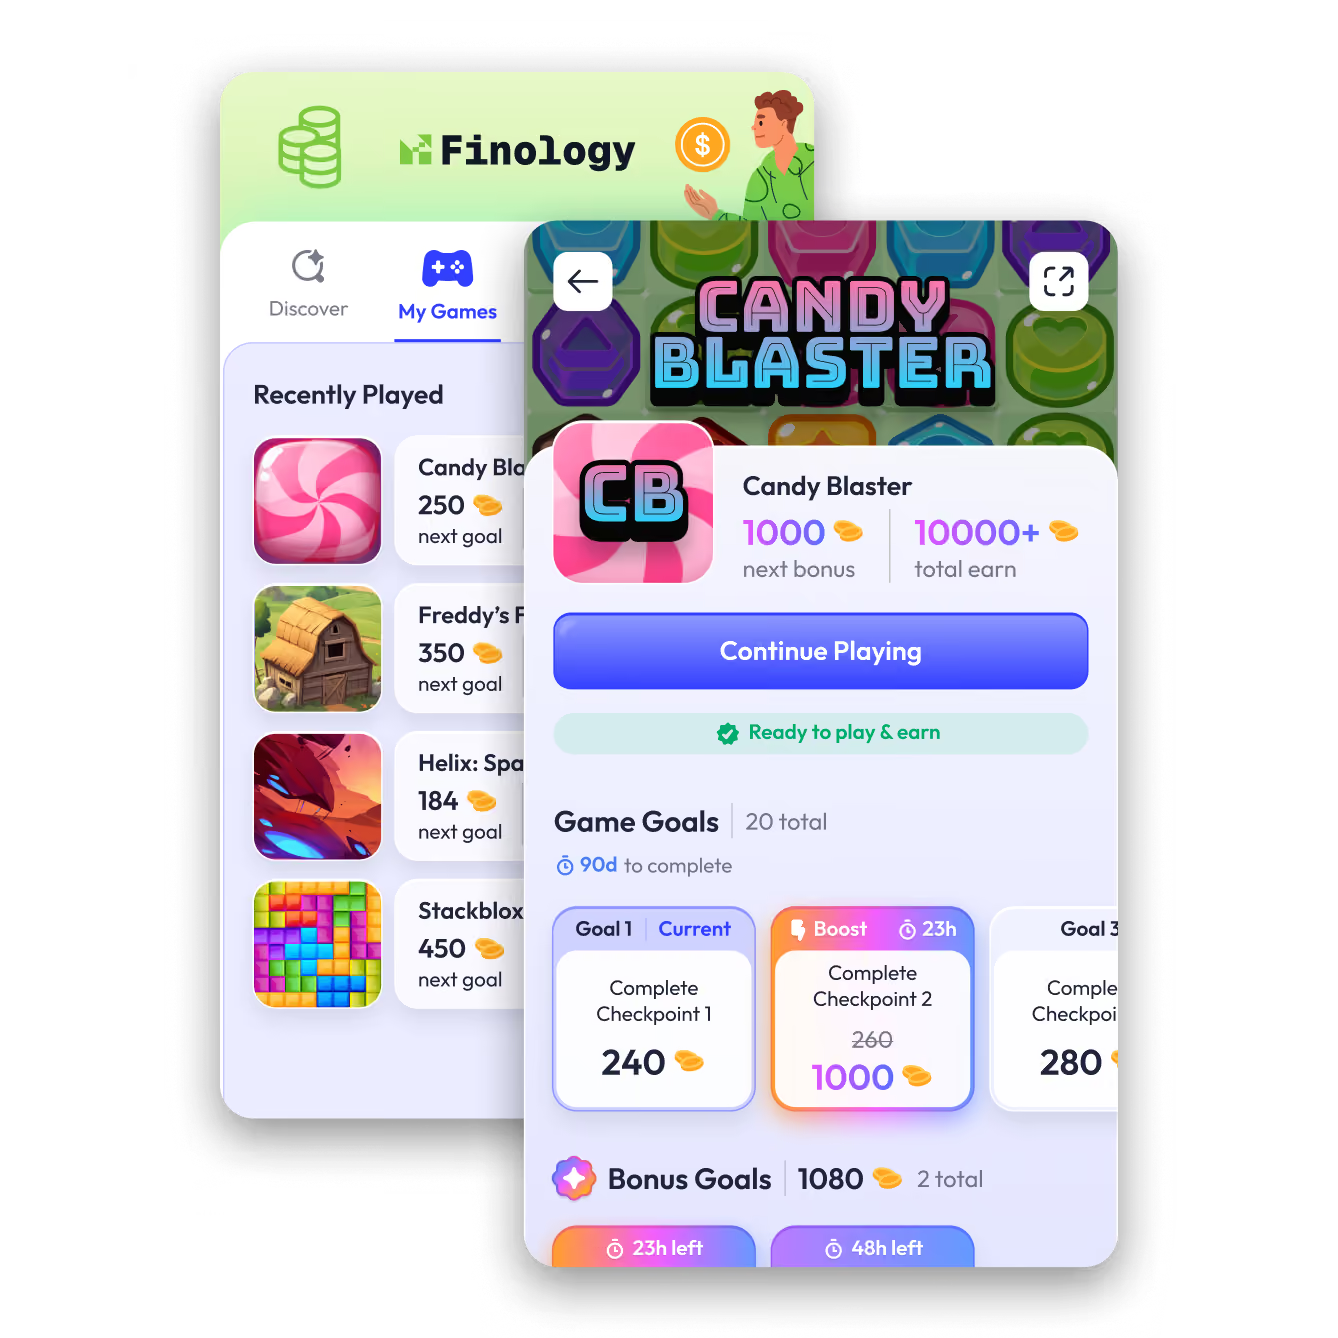
Lorsque les clients achètent un article d'une marque mise en avant, ils bénéficient d'une remise en argent. Il existe toutefois un autre type de récompense qui repose sur le fait de la gagner, plutôt que de la recevoir suite à un achat.
Il s'agit de récompenses liées au jeu. Vos clients interagissent avec une plateforme de jeux intégrée à votre application, jouent à un jeu et sont récompensés en fonction du temps qu'ils passent à jouer. Ainsi, alors que les récompenses liées aux cartes nécessitent une dépense financière pour être débloquées, les récompenses liées au jeu exigent simplement que vos clients y consacrent un peu de temps.
Les récompenses liées aux jeux existent depuis un certain temps déjà, mais elles font depuis peu leur apparition dans le secteur de la fintech. Même si la finance et les jeux vidéo semblent n'avoir rien en commun, ces fonctionnalités se marient mieux que vous ne l'imaginez.
Dans notre précédent article consacré à la gamification dans le secteur de la fintech, nous avons constaté que 43 % des professionnels du marketing considèrent la gamification comme un élément essentiel pour fidéliser la clientèle. Les récompenses liées aux jeux permettent d’aller encore plus loin, en intégrant dans votre écosystème une habitude que vos clients ont déjà. En effet, 67 % des adultes américains jouent à des jeux sur mobile chaque semaine.
Et l'impact de ce nouveau type de récompense sur les performances est saisissant. Par exemple, après avoir intégré des récompenses liées au jeu dans son application, Klink Finance a enregistré une forte hausse de +200 % de son ARPDAU, suivie d’une hausse de 35 % du chiffre d’affaires supplémentaire.
Si vous êtes prêt à vous lancer dans les récompenses liées aux jeux, alors LoyaltyPlay pourrait bien être la plateforme qu’il vous faut. Il s’agit de la plateforme de jeux rémunérateurs d’ Mistplay, qui propose à vos clients une sélection de jeux mobiles parmi lesquels ils peuvent choisir pour gagner des récompenses en jouant.
Tout comme les récompenses classiques associées à une carte, « Mistplay » finance chaque récompense, ce qui vous permet de ne pas puiser dans votre budget et de réinvestir votre part des recettes directement dans votre programme de fidélité.
Vous souhaitez découvrir comment LoyaltyPlay peut vous aider à dynamiser votre programme de fidélité ? Contactez-nous pour vous lancer.

